Compare casas, propiedades multifamiliares, casas vacacionales y terrenos según el uso que planea, lo que exige administrarlos, la infraestructura y los riesgos de cada parcela.
Elegir entre tipos de propiedad residencial empieza con una pregunta sencilla: ¿para qué necesita la propiedad? Una casa para su familia, una renta a largo plazo, una operación agrícola, un terreno para vivir y producir y un ranchette son planes distintos. Requieren distinto financiamiento, infraestructura, manejo y revisiones previas. En lugar de preguntar qué tipo es “el mejor”, defina primero el uso y compare cada opción con la misma lista por escrito.
Empiece por el uso que piensa darle
Vivir en la propiedad pone primero la vida diaria: traslados, servicios, seguridad, mantenimiento, costos mensuales y si la casa y el terreno le funcionan a su familia. Rentarla agrega las obligaciones de arrendador, el riesgo de que quede vacía, reparaciones, seguros, reglas locales de renta y un presupuesto de operación realista. El uso agrícola depende del suelo, el agua, el acceso, las cercas, la capacidad de carga o de producción, los mercados y las reglas de operación que apliquen. Un terreno para vivir y producir puede combinar una vivienda con huertos, animales, talleres o servicios alternativos. Un ranchette por lo general es una propiedad residencial rural más chica con espacio para alguna actividad agrícola o recreativa, pero la etiqueta por sí sola no establece lo que es legal o físicamente posible.
Anote el uso principal, los usos secundarios, las mejoras mínimas necesarias y el presupuesto máximo con todo incluido. Si un plan depende de ingresos por rentas cortas, ganado, una segunda vivienda, un negocio en casa o una construcción futura, considere esa actividad como no confirmada hasta que la oficina local correspondiente y los documentos registrados la respalden.
Casas unifamiliares
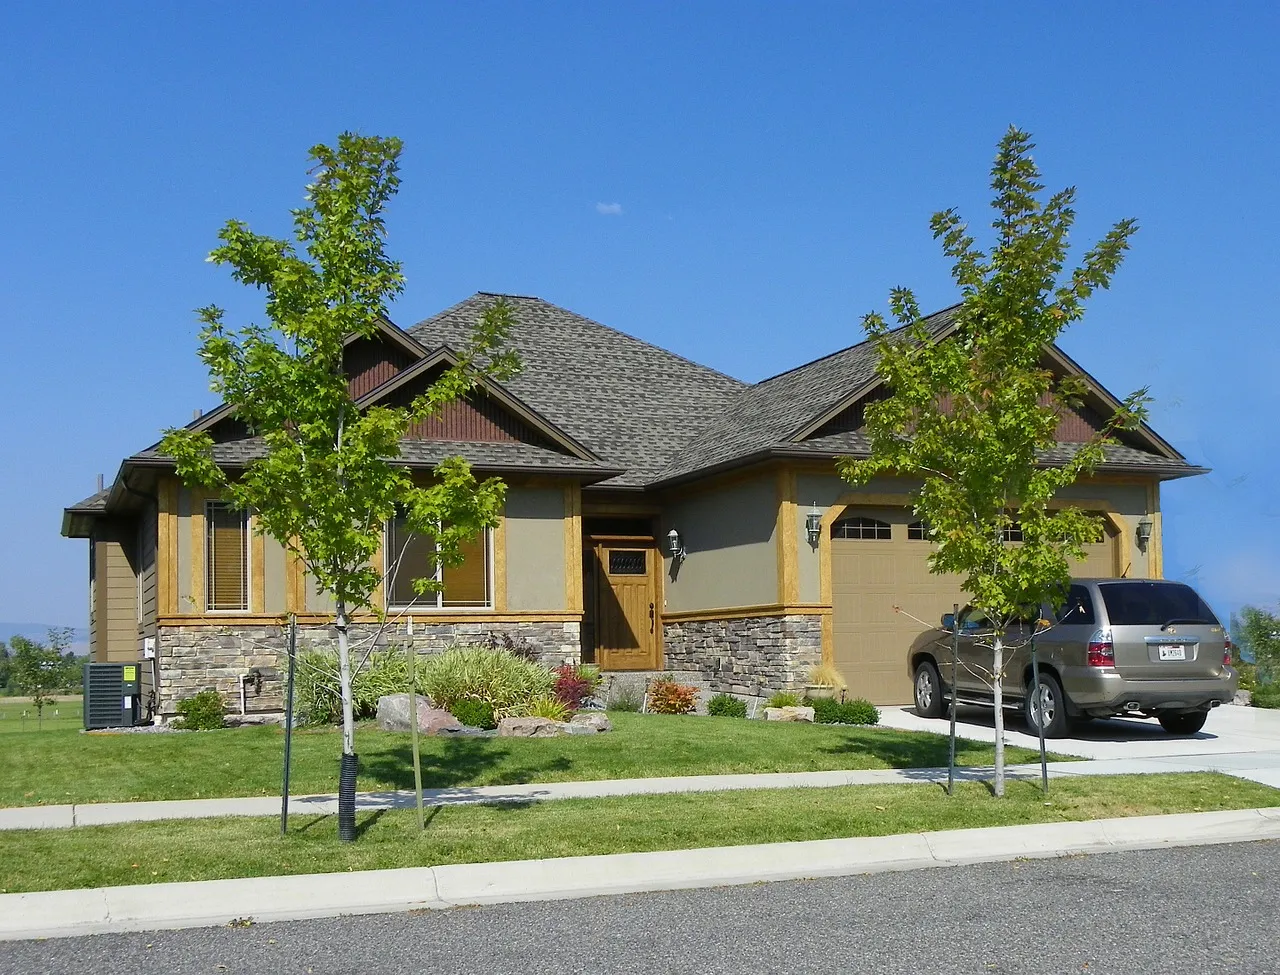
Una casa unifamiliar independiente puede convenirle a un dueño que quiere privacidad y control sobre la construcción y el patio. También se puede rentar donde lo permitan las reglas locales, el financiamiento, el seguro y el plan del dueño. La desventaja es la concentración: una reparación grande afecta toda la propiedad, y si se queda vacía, ese bien deja de dar renta por completo. Compare el techo, los cimientos, la calefacción y el aire acondicionado, el agua y las aguas residuales, el seguro, los impuestos, las obligaciones con la asociación y las obras mayores próximas, no solo el pago.
Departamentos y propiedades multifamiliares más grandes
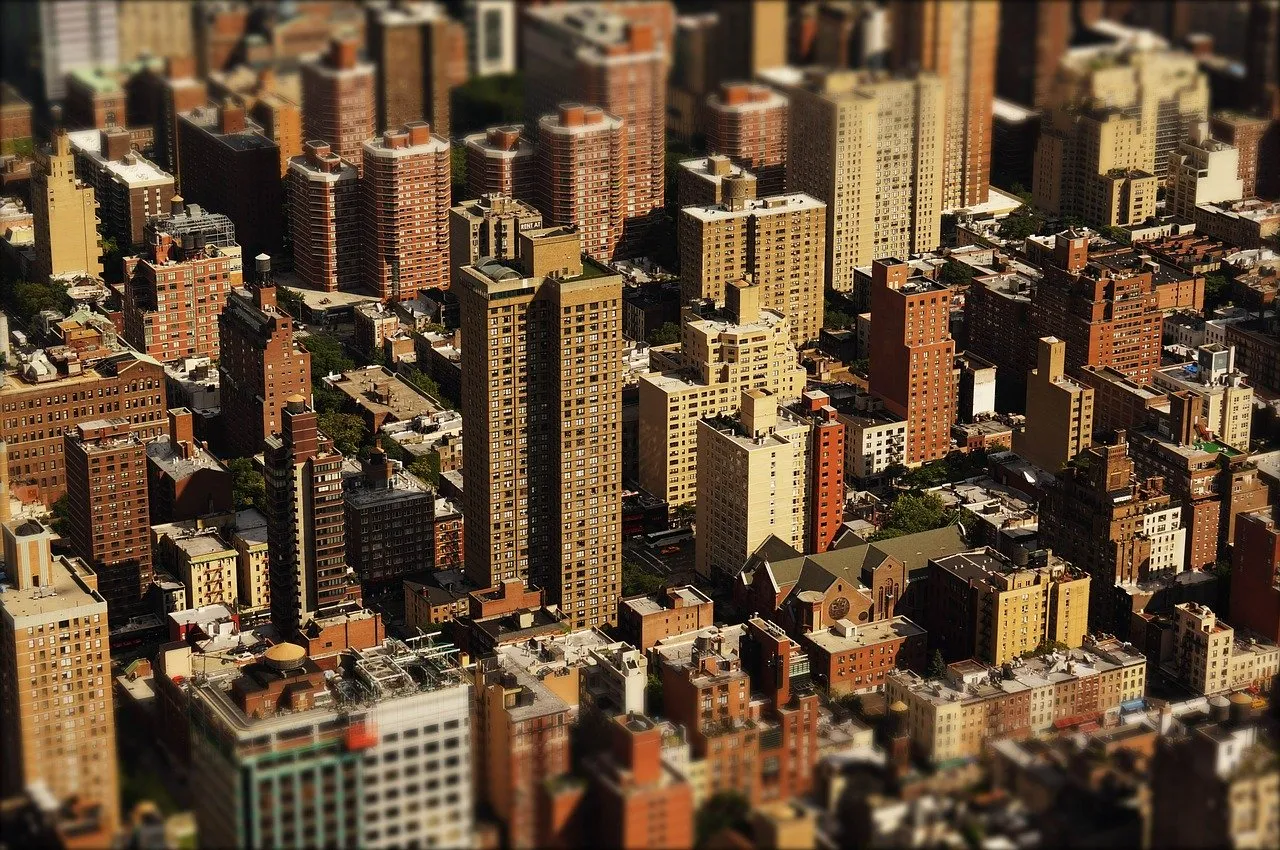
Varias unidades en un mismo lugar pueden concentrar el mantenimiento, la renta y las visitas de proveedores. También traen sistemas compartidos, más relaciones con inquilinos, requisitos de incendio y construcción, y un presupuesto de operación más complicado. No suponga que un edificio de departamentos es más fácil de financiar ni que su valor se moverá de forma predecible. Pregunte a un prestamista cómo clasifica la propiedad y luego revise los contratos de renta, el historial de rentas, quién paga los servicios, el seguro, el mantenimiento pendiente, el cumplimiento de reglamentos y las reservas con profesionales calificados.
Casas de dos a cuatro unidades
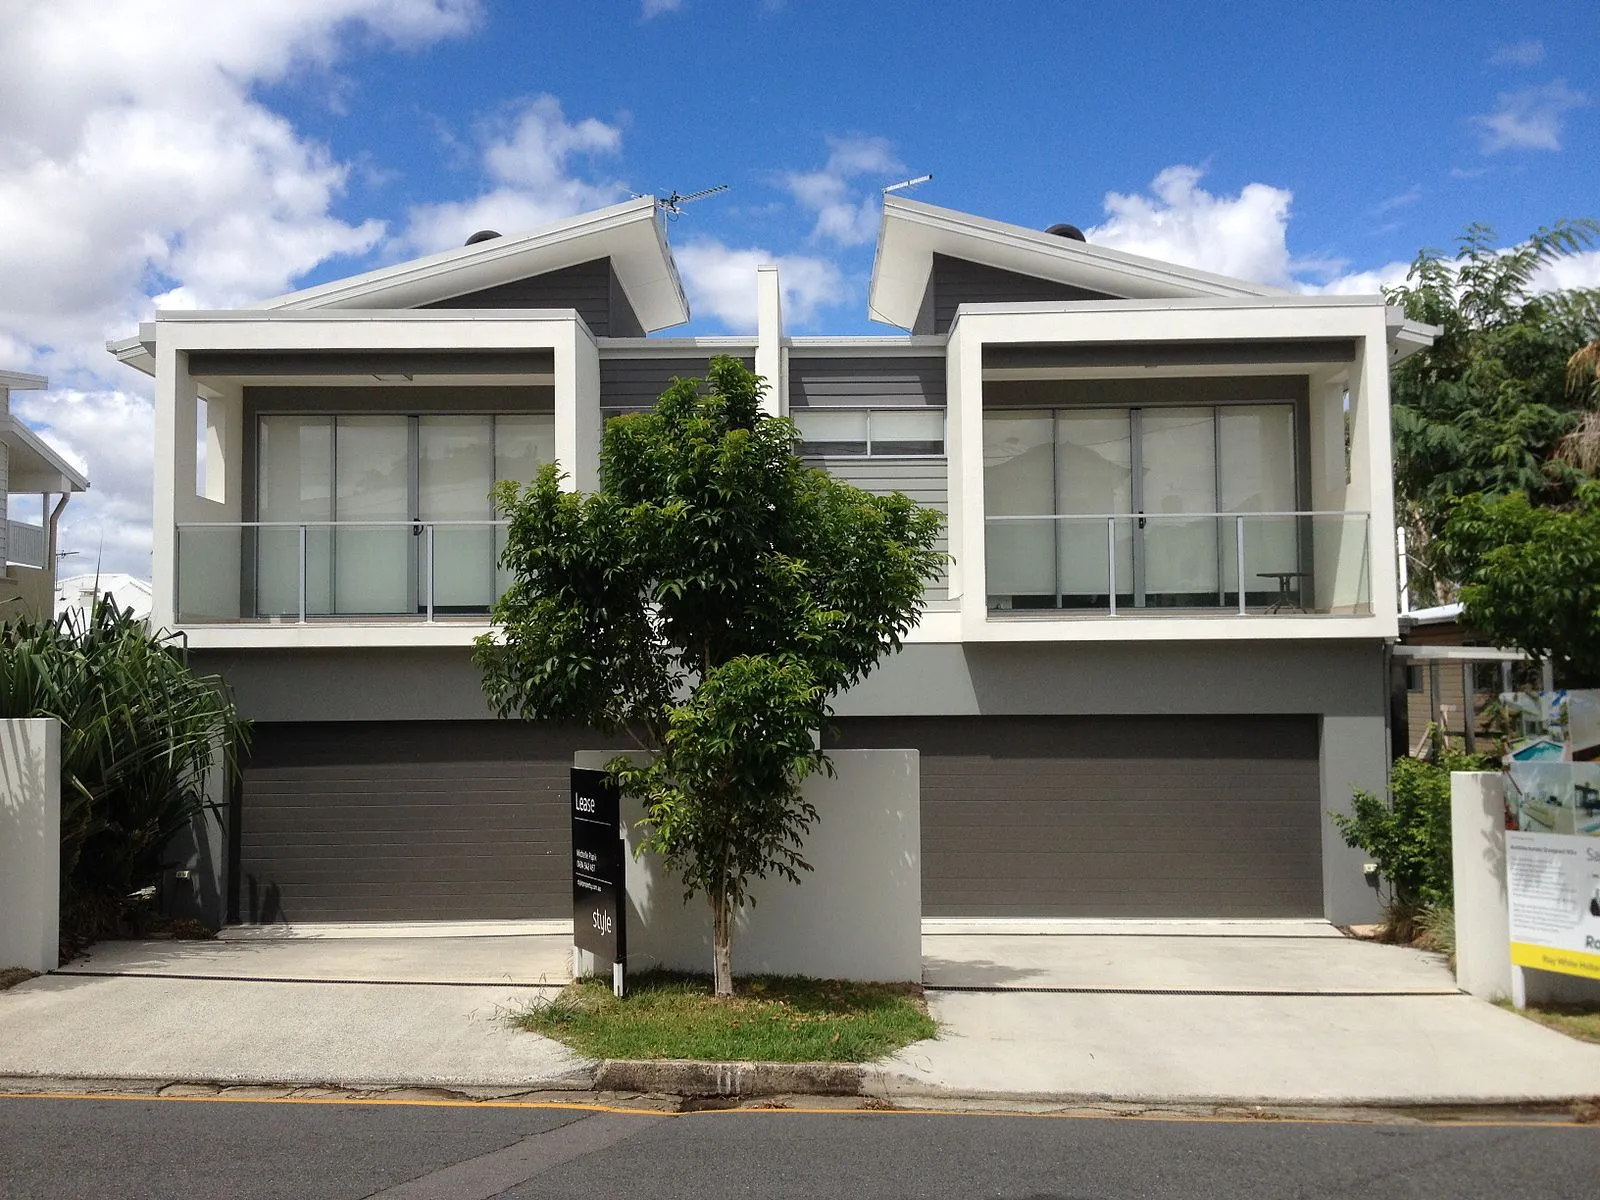
Un dúplex, tríplex o cuádruplex puede permitir que el dueño viva en una unidad y rente las demás, algo que a veces se llama house hacking. Es una estrategia de vivienda, no vivienda gratis: la renta se puede interrumpir, los gastos pueden superar lo calculado y el dueño sigue teniendo obligaciones legales, de mantenimiento y de financiamiento. El manual vigente de la FHA describe sus programas Single Family como limitados por lo general a propiedades de una a cuatro unidades que el dueño ocupa como residencia principal, pero la elegibilidad real depende del solicitante, la propiedad, el programa y la revisión actual del prestamista. Lea el HUD FHA Single Family Housing Policy Handbook vigente y confirme las condiciones directamente con los prestamistas.
Casas vacacionales y de renta corta
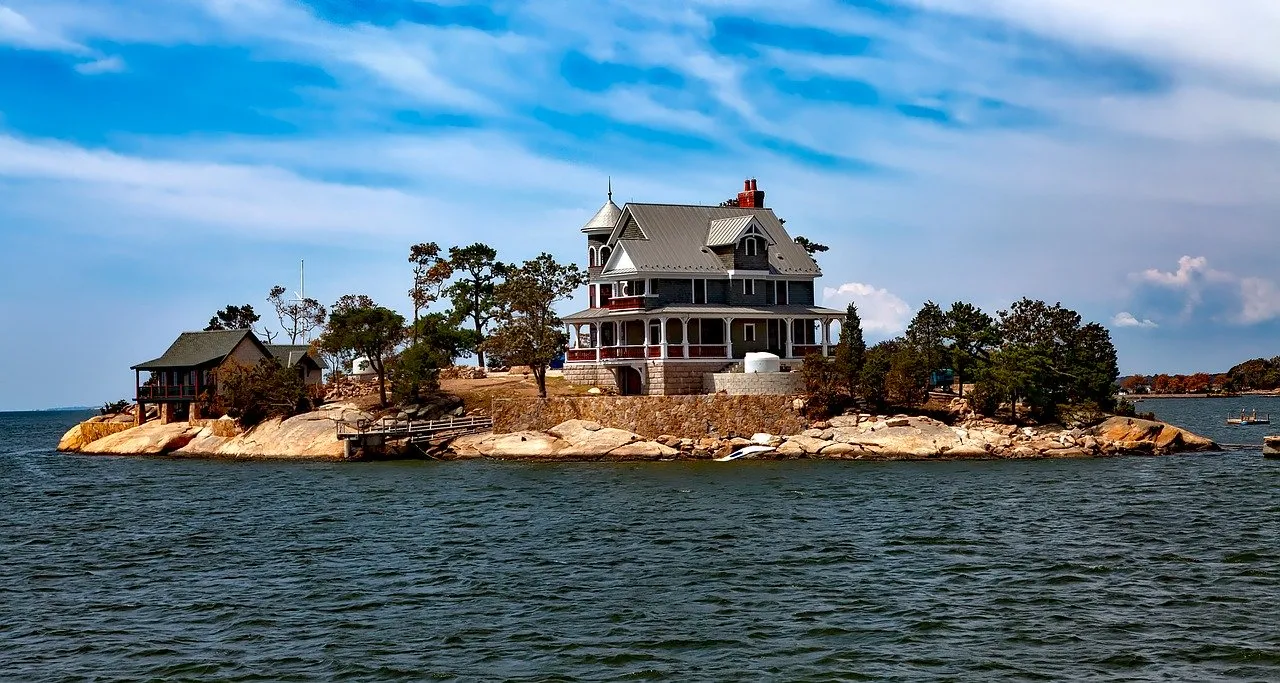
Una segunda casa puede servir para recreación personal, para rentarla de vez en cuando o para ambas cosas. Son planes distintos. Verifique las reglas municipales y del condado sobre rentas cortas, permisos, límites de ocupación, impuestos, convenios de la asociación, condiciones del prestamista, seguro, limpieza, administración, temporadas y acceso de emergencia. Base la decisión en una ocupación conservadora y en todos los gastos; no cuente con las tarifas por noche anunciadas ni con una sola temporada buena.
Terrenos residenciales, terrenos para vivir y producir y ranchettes
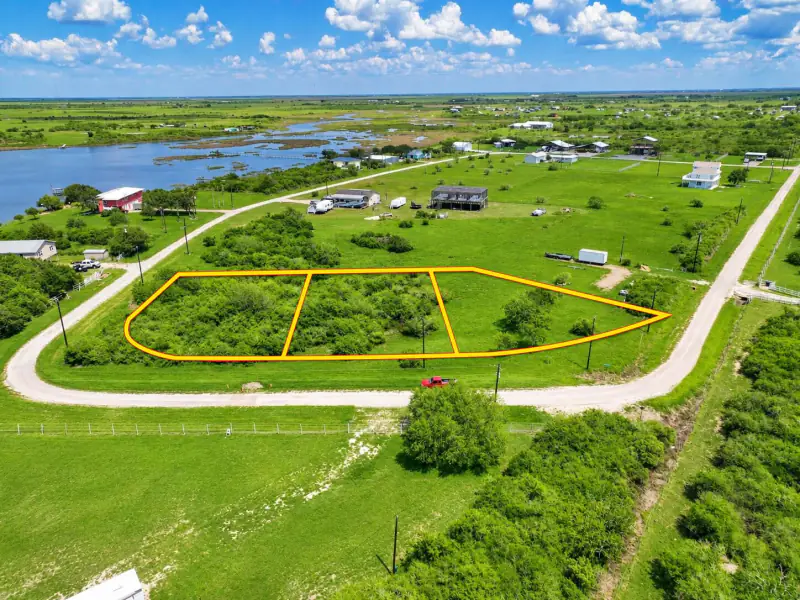
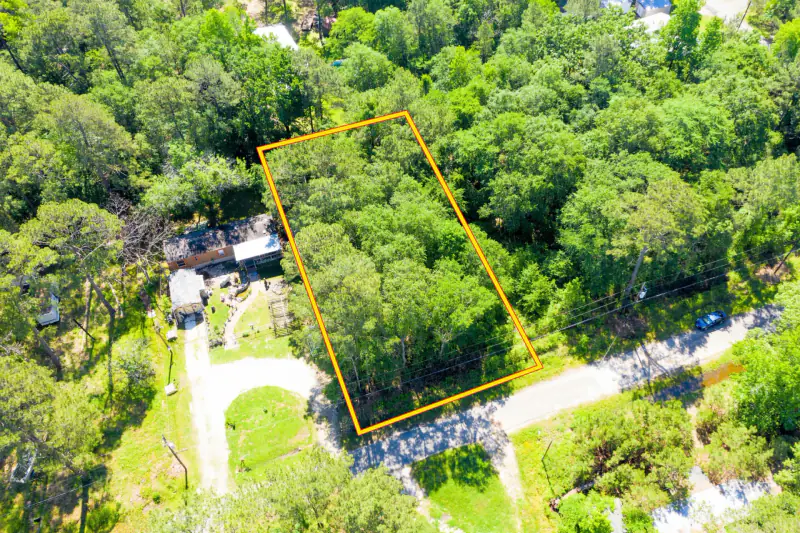
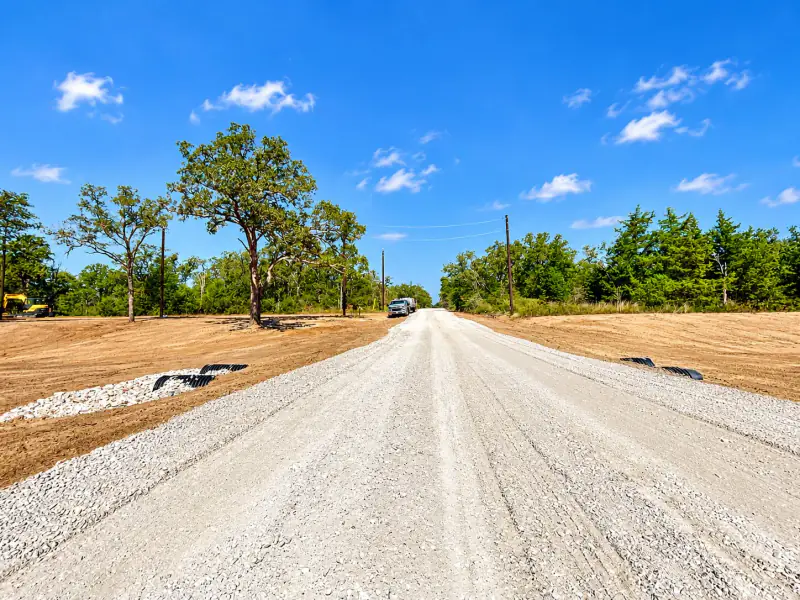
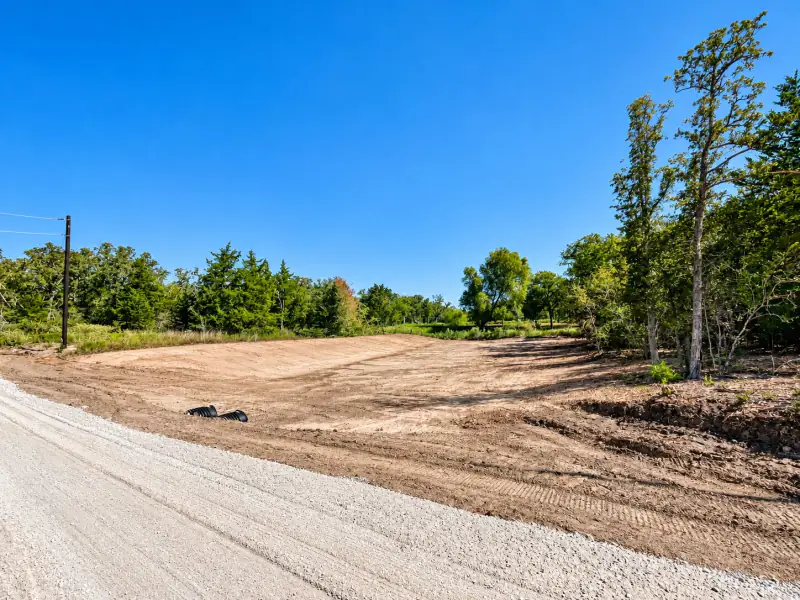
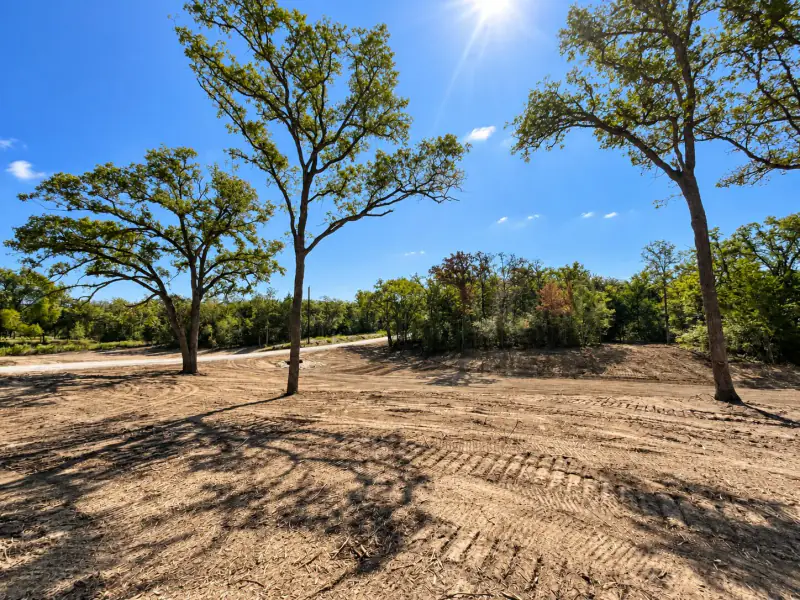
Un terreno baldío puede dar libertad de diseño, pero el precio de compra es solo el comienzo. Un camino, la entrada, el levantamiento topográfico, la preparación del sitio, la extensión de luz, el pozo o la conexión de agua, la fosa séptica o el drenaje, los permisos y la construcción pueden cambiar mucho el presupuesto. El USDA NRCS dice que los estudios de suelos pueden identificar limitaciones que afectan sitios para casa, campos de absorción de fosas sépticas, cimientos, cultivos, forraje, inundaciones y niveles freáticos. Use la guía de estudios de suelos del NRCS como primera revisión y luego obtenga las evaluaciones de campo del terreno que requiera el proyecto.
La EPA explica que las agencias locales de permisos suelen evaluar si el suelo puede tratar las aguas residuales y fijan las distancias mínimas requeridas; confirme el proceso actual con la autoridad local de salud o medio ambiente por medio del resumen de la EPA sobre fosas sépticas. FEMA también advierte que no existe una “zona sin riesgo”. Revise el terreno y el área donde piensa construir en los recursos oficiales de mapas de inundación de FEMA, y luego pregunte a las autoridades locales sobre drenaje, incendios forestales, humedales y otras limitaciones del mapa o del sitio.
Lista de verificación para cada terreno
- Propiedad y linderos: verifique el título, los gravámenes y las excepciones, obtenga un levantamiento topográfico adecuado y compare la descripción legal de la escritura con lo que hay en el terreno.
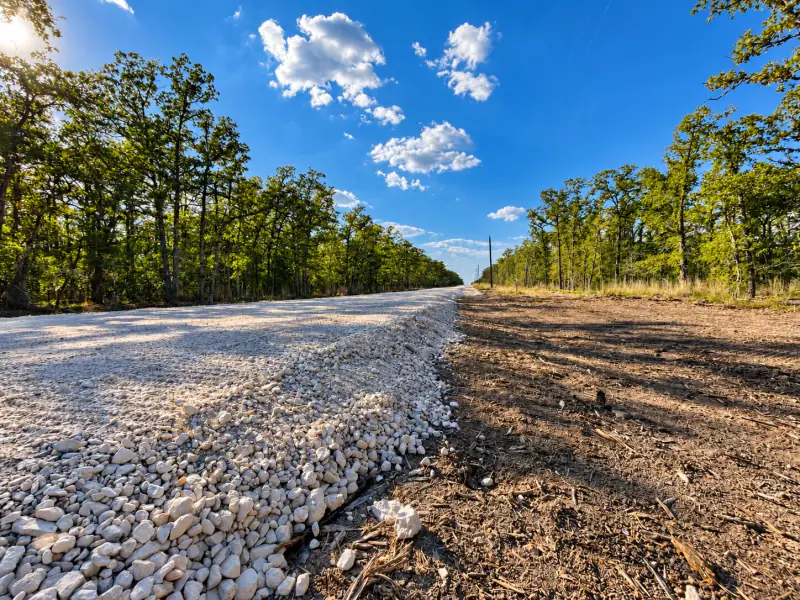
- Acceso: confirme el acceso legal en los documentos registrados y el acceso físico real durante todo el año, incluido quién da el mantenimiento y las limitaciones para los servicios de emergencia.
- Reglas de uso: obtenga confirmación por escrito de la zonificación, las reglas de subdivisión, los convenios, las restricciones de renta, los límites agrícolas o de animales, las distancias mínimas y los permisos requeridos.
- Agua y aguas residuales: verifique la fuente de agua legal y física, los análisis de cantidad y calidad, los requisitos de pozo o conexión y la viabilidad de fosa séptica o drenaje en ese sitio.
- Servicios y riesgos: pida cotizaciones a los proveedores de electricidad, gas, comunicaciones y extensiones; investigue las limitaciones ambientales y de inundación en lugar de confiar en lo que dice el anuncio.
- Presupuesto: incluya compra, cierre, financiamiento, seguro, impuestos, informes profesionales, mejoras, operación, mantenimiento, reservas e imprevistos. Si su operación hipotecaria incluye una Closing Disclosure (declaración de cierre), use la explicación de la CFPB para comparar las condiciones finales del préstamo, los gastos de cierre y el efectivo necesario para el cierre con lo que esperaba; pregunte al prestamista o al profesional de cierre qué documentos rigen otros tipos de operación.
Para comparar terrenos disponibles por ubicación y uso, vea las propiedades actuales de Elegment Land.
¿Listo para construir? Vea nuestros terrenos residenciales y lotes para casa a la venta.
Fuentes oficiales
- Consumer Financial Protection Bureau: qué es la Closing Disclosure (declaración de cierre)
- HUD: FHA Single Family Housing Policy Handbook
- USDA NRCS: los estudios de suelos pueden ayudarle
- EPA: preguntas frecuentes sobre fosas sépticas
- FEMA: mapas de inundación
Temas:Desarrollo residencial