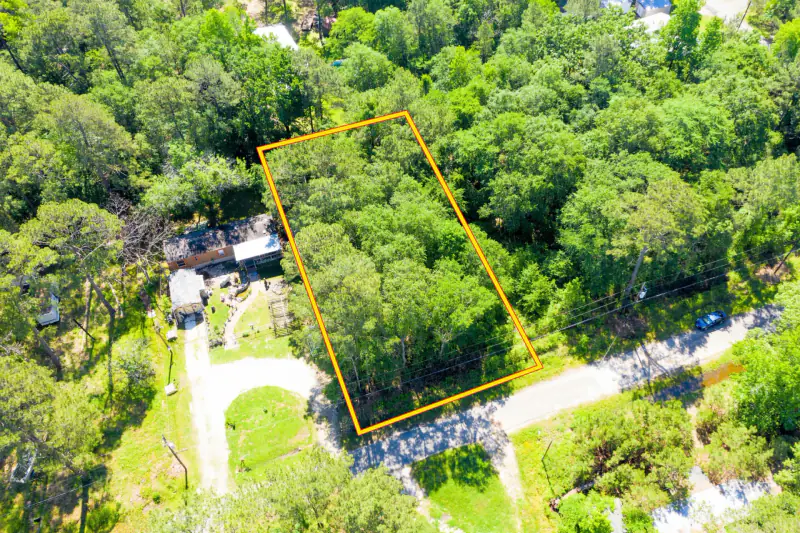
Comprar terreno con mal crédito puede ser posible, pero la aprobación nunca está garantizada. Compare el costo total del financiamiento, los riesgos del contrato, cuándo recibe la escritura y la investigación del terreno.
Comprar terreno con mal crédito puede ser posible, pero ninguna forma de financiamiento garantiza la aprobación ni un buen trato. Los criterios de crédito, los requisitos de enganche, los precios y las condiciones del contrato varían según el prestamista, el vendedor, la propiedad y el estado. Lo más seguro es mejorar lo que pueda, comparar ofertas por escrito e investigar el terreno con el mismo cuidado que el financiamiento.
Cuatro opciones que comparar antes de solicitar
- Banco o cooperativa de crédito: Pida a varios proveedores sus criterios y condiciones actuales por escrito. Un terreno sin construir puede evaluarse de otra manera que una casa, y ninguna solicitud tiene la aprobación garantizada.
- Financiamiento del dueño: Compare por escrito el precio, el total a pagar, los cargos, cuándo se entrega la escritura, el pago global (balloon), el incumplimiento y la administración de los pagos. Que el análisis sea distinto no significa que no haya revisión ni que el trato sea automáticamente favorable.
- Mejore la información correcta de su crédito: Revise sus reportes de crédito oficiales, dispute los errores comprobados y aléjese de cualquiera que prometa borrar rápido información negativa que es correcta.
- Baje el costo total del proyecto: Una parcela de menor precio, un enganche más grande o un plan del sitio más económico pueden hacerlo más accesible, pero nada de eso asegura la aprobación del financiamiento.
Empiece por su crédito y un presupuesto realista
Revise sus reportes de crédito antes de solicitar. La Oficina para la Protección Financiera del Consumidor (CFPB) recomienda revisarlos para buscar errores que puedan afectar su acceso al crédito o las condiciones que le ofrezcan. Si la información está mal, la CFPB explica que puede disputarla tanto con la agencia de reportes de crédito como con la empresa que la proporcionó. La información negativa correcta no se puede simplemente borrar, así que aléjese de quien prometa arreglar su crédito rápido.
Luego haga un presupuesto para el terreno que vaya más allá del pago anunciado. Incluya el enganche, el capital y los intereses, los impuestos a la propiedad, los gastos de cierre o de documentos, los costos de registro, el seguro si se requiere y las posibles cuotas de la asociación de propietarios (HOA) o de mantenimiento del camino. Sume el costo probable de un levantamiento topográfico, el trabajo de título, el camino de entrada, el desmonte, los permisos, la luz, el agua y las aguas negras. Un pago no es accesible si el trabajo indispensable en el sitio hace que el plan completo no se pueda sostener.
Compare más de una forma de financiamiento
Los préstamos tradicionales para terrenos pueden ofrecerlos bancos, cooperativas de crédito o prestamistas especializados, aunque un terreno sin construir puede tratarse de otra manera que una casa. Pida a varios proveedores las condiciones por escrito y compare con el mismo precio de compra, el mismo enganche y el mismo plazo. Un enganche más grande o una parcela de menor precio pueden mejorar los números, pero ninguno de los dos asegura la aprobación.
El financiamiento del dueño es otra forma de contrato: el vendedor da el crédito en lugar de un banco. Puede usar un pagaré y una escritura de fideicomiso (deed of trust) o hipoteca, o un contrato con escritura diferida (contract for deed), en el que el título legal se entrega después. No es automáticamente más fácil, más barato ni más seguro. Los requisitos y las condiciones dependen del vendedor y de cada operación. Los compradores deben revisar los documentos de financiamiento reales de la parcela que eligieron, en lugar de suponer las condiciones a partir de una categoría o de la etiqueta de un anuncio.
Lea cada costo y cada consecuencia del contrato
No compare ofertas solo por la mensualidad. Pida la tasa de interés, la tasa de porcentaje anual (APR) cuando aplique, los cargos financieros, el calendario de pagos y el total que pagará si hace cada pago a tiempo. La guía de la Comisión Federal de Comercio para comparar hipotecas recalca que hay que comparar el pago total y las condiciones, en lugar de fiarse de una tasa baja anunciada. Pregunte si el interés es fijo o variable, cómo se aplican los pagos y si hay penalización por pago anticipado.
Identifique cualquier pago global (balloon), es decir, una cantidad final grande que vence antes de que el saldo quede pagado de otra forma. Anote el monto y la fecha de vencimiento, y no suponga que podrá refinanciar en ese momento. El informe de la CFPB sobre contratos con escritura diferida, que se enfoca en contratos de este tipo para venta de casas, advierte que algunos acuerdos tienen pagos globales grandes y que el incumplimiento puede hacer que los compradores pierdan pagos o el valor acumulado, según el acuerdo y la ley aplicable. Los contratos de terrenos baldíos y sus recursos legales varían por estado, así que pida una revisión legal específica de su estado y no suponga que toda venta de terreno con financiamiento del dueño usa la misma estructura.
Pida que el contrato diga el periodo de gracia, los cargos por atraso, los cargos por pago devuelto, qué causa el incumplimiento, los derechos de aviso y de corrección, las cláusulas de vencimiento anticipado o de pérdida, y qué pasa con el enganche y las mejoras si hay incumplimiento. Confirme quién paga los impuestos, las contribuciones, el seguro, los cargos de registro, los cargos de administración y los gastos de cierre. Pida cada promesa por escrito.
Confirme el título y cuándo se transfiere la escritura
El momento de la escritura cambia el riesgo del comprador. Pregunte quién tiene el título legal mientras usted paga, cuándo y cómo se entregará la escritura, si su interés como comprador o el documento de financiamiento se registrará, y qué pasa si el vendedor fallece, se declara insolvente o tiene otro gravamen. Use una compañía de títulos independiente o un abogado local de bienes raíces calificado para revisar la propiedad, los gravámenes, las servidumbres, la descripción legal y los documentos del cierre. Que el vendedor ofrezca financiamiento no prueba que el título esté limpio.
Investigue si el terreno sirve para su plan
La aprobación no establece el acceso, los linderos, si se puede construir, los servicios ni un uso legal. Antes de la fecha límite para cancelar o cerrar, revise por su cuenta:
- Acceso y linderos: Verifique el acceso legal registrado, las servidumbres, las obligaciones de mantenimiento del camino y la evidencia del levantamiento topográfico. Un camino visible o una línea en un mapa no prueban un derecho legal para llegar a la parcela.
- Reglas de uso: Pregunte al condado o al municipio por la zonificación, las distancias de retiro, los permisos, las reglas de subdivisión y si se permite la casa, casa manufacturada, RV, campamento o negocio que planea. Revise aparte las restricciones de la escritura registradas y las reglas de la asociación de propietarios (HOA).
- Servicios y aguas negras: Obtenga por escrito, de los proveedores y de las autoridades de permisos, información específica de la parcela sobre disponibilidad, capacidad, costos de conexión, pozos y viabilidad de una fosa séptica. Que haya infraestructura cerca no garantiza el servicio.
- Límites físicos y ambientales: Revise el FEMA Flood Map Service Center actual, los suelos, la pendiente, el drenaje, los humedales y la posible contaminación. La guía de la EPA explica que la revisión de una propiedad puede abarcar la propiedad, la zonificación, los gravámenes, las invasiones, la infraestructura y las condiciones ambientales.
Si su plan incluye un RV o una casa manufacturada, verifique la clasificación de la unidad, las reglas de uso de la parcela, las normas de colocación, el acceso, los servicios, las aguas negras, los permisos y las restricciones registradas antes de gastar dinero en mejoras al sitio.
Busque una revisión independiente antes de firmar
Los representantes del vendedor pueden explicar su oferta, pero no reemplazan a su propio asesor. Un abogado calificado que conozca las leyes locales de bienes raíces y de crédito al consumidor puede explicarle el momento de la escritura, el registro, los recursos en caso de incumplimiento y las protecciones de su estado. Un profesional financiero puede ayudarle a evaluar si el pago y el riesgo del pago global corresponden a su situación. Este artículo ofrece información educativa general, no asesoría financiera ni legal.
Vea nuestros terrenos con financiamiento del dueño.
Fuentes oficiales
- CFPB: reportes y puntajes de crédito
- CFPB: informe sobre los préstamos con contrato de escritura diferida
- FTC: preguntas frecuentes para comparar hipotecas
- FEMA Flood Map Service Center
- EPA: revisión previa y evaluación de reutilización
- CFPB: cómo disputar un error en su reporte de crédito
Cuando esté listo para preguntar por un terreno en particular, comuníquese con Elegment Land para recibir los datos actuales de la propiedad por escrito, y haga su propia revisión antes de comprometerse.